Integración de pasarelas de pago digitales y criptoactivos en servicios online
Qué cambia al aceptar criptoactivos
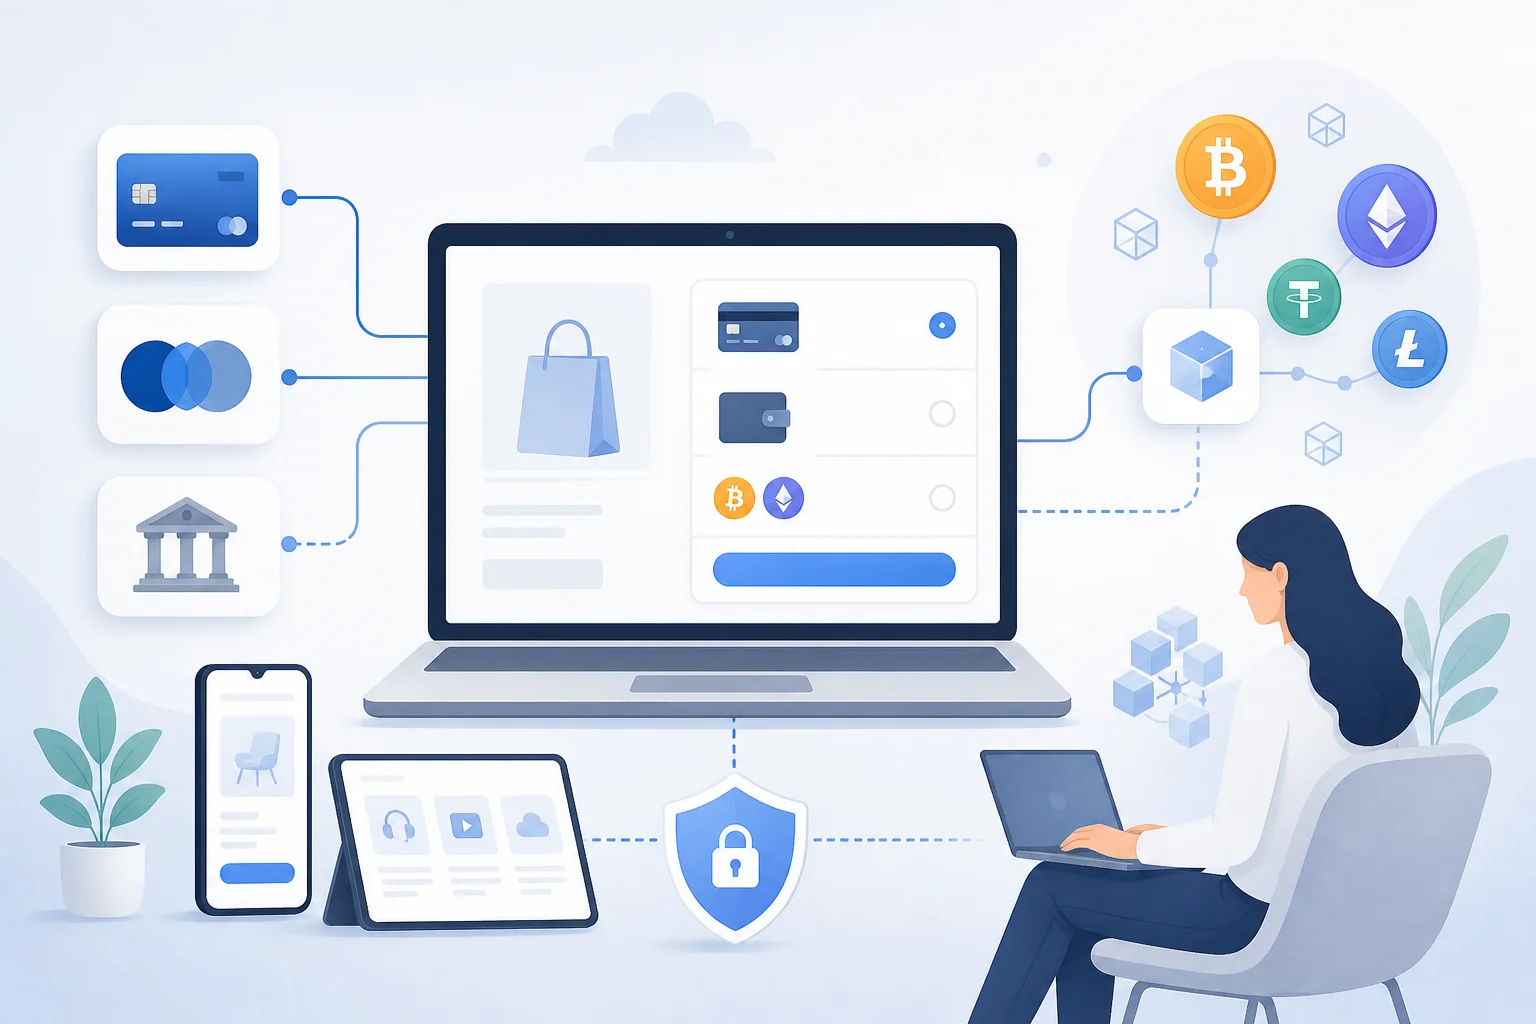
Sumar criptoactivos al cobro online no equivale a abrir una segunda pasarela: cambia el modelo de confirmación del pago. En una tarjeta, la autorización llega en segundos y el dinero se liquida en un plazo conocido; en una red distribuida, el cliente firma una transacción, esta entra en el mempool y el comercio decide cuántas confirmaciones exige antes de liberar el pedido. Esa decisión, ligada al valor del carrito, define la experiencia. La integración de pasarelas de pago digitales y criptoactivos se apoya casi siempre en una API REST, callbacks firmados y un webhook que notifica cada cambio de estado. El equipo técnico debe mapear estados propios (pendiente, confirmado, expirado, reembolsado) con los del proveedor y prever la idempotencia. También importa la elección de activos: las stablecoins reducen la exposición al precio, mientras que BTC o ETH obligan a fijar una cotización con caducidad de minutos. Sin ese reloj, el importe cobrado deja de coincidir con el facturado.
Pasos para la integración de pasarelas de pago digitales y criptoactivos
-
Seleccionar el modelo de pasarela
Decide entre un orquestador multimodelo o una pasarela única según tus necesidades operativas. Analiza cómo gestionan las confirmaciones en la blockchain antes de liberar el pedido.
-
Definir la custodia de activos
Elige entre custodia propia o delegada para gestionar los fondos recibidos. Evalúa los riesgos de seguridad y la autonomía operativa que requiere tu modelo de negocio online.
-
Configurar la API REST y webhooks
Implementa los endpoints necesarios mediante API REST y callbacks firmados. Configura webhooks robustos para automatizar las notificaciones de cada cambio de estado en la transacción.
-
Establecer políticas KYC y AML
Integra protocolos de identificación de clientes y prevención de blanqueo de capitales. Asegura el cumplimiento normativo sin generar fricción excesiva en la experiencia del usuario final.
-
Automatizar la conversión a moneda local
Configura mecanismos de liquidez para mitigar la volatilidad del mercado. Define si retendrás criptoactivos o si realizarás conversiones automáticas a moneda fiat tras cada pago.
-
Implementar el sistema de reconciliación
Diseña procesos contables específicos para cruzar los hashes de la blockchain con tus registros internos. Evita descuadres financieros revisando comisiones ocultas y tiempos de liquidación.
Custodia propia o delegada
Aquí se decide quién controla las claves y, con ellas, el riesgo. En un modelo no custodial el comercio opera su propio nodo o recurre a un proveedor de infraestructura, recibe los fondos en una wallet corporativa y asume la gestión de claves, la política de firmas y la seguridad del entorno. En un modelo custodial el procesador recibe el pago en nombre del comercio y lo liquida en fiat, con menos carga técnica y más dependencia. La diferencia práctica aparece en tres frentes: latencia de abono, cobertura ante incidentes y trazabilidad contable. Operar nodo propio exige personal de guardia, copias de seguridad y procedimientos de recuperación documentados; delegar traslada esa carga, pero incorpora riesgo de contraparte y condiciones contractuales que conviene leer con detalle. Para volúmenes bajos, la delegación suele ser la opción sensata; a partir de flujos recurrentes y márgenes ajustados, el control de la custodia empieza a compensar. En ambos casos resulta prudente separar wallets de cobro y de tesorería, y limitar la firma a umbrales definidos.
Elegir entre orquestador y pasarela única
La disyuntiva clásica enfrenta dos arquitecturas: contratar una pasarela única que cubra tarjeta, transferencia y criptoactivos, o montar una capa de orquestación sobre varios procesadores especializados. La primera reduce el trabajo de integración, unifica el panel de conciliación y simplifica el soporte; su punto débil es la dependencia, porque una caída o un cambio de condiciones afecta a toda la facturación. La segunda mejora la tasa de éxito por método de pago, permite enrutar por coste y ofrece respaldo automático, a cambio de más ingeniería, más contratos y una reconciliación multi-proveedor. La integración de pasarelas de pago digitales y criptoactivos inclina la balanza cuando el negocio cobra en varios países o acepta activos distintos al euro. Criterios medibles antes de decidir:
- volumen mensual y número de operaciones;
- ticket medio y peso de los pagos pequeños;
- tolerancia real a interrupciones del cobro;
- coste interno de mantener adaptadores y guardias;
- horas mensuales dedicadas a cuadrar liquidaciones.
Si el equipo no puede asumir guardias, la pasarela única gana; si el margen depende de las comisiones, la orquestación termina pagándose sola.
Condiciones para integrar pagos digitales y criptoactivos
| Requisito técnico | Proceso operativo | Normativa y control |
|---|---|---|
| Uso obligatorio de API REST y webhooks | Configurar el nivel de confirmaciones en red | Cumplir estrictamente con protocolos KYC y AML |
| Definir estrategia de custodia propia o delegada | Gestionar la liquidez y conversión a moneda local | Evaluar costes ocultos fuera de la tarifa base |
| Elegir entre pasarela única u orquestador de pagos | Automatizar la reconciliación contable de transacciones | Analizar si compensa el cobro según el carrito |
| Procesar callbacks firmados para validar los pagos | Esperar la firma del cliente en red distribuida | Revisar riesgos antes de liberar el servicio online |
Liquidez y conversión a moneda local
Aceptar un activo digital no equivale a retenerlo. La mayoría de los servicios online vende en euros y necesita convertir; esa conversión introduce un spread que rara vez aparece en la web del proveedor y que, sumado a la comisión, define el coste real de la operación. Conviene acordar por escrito el tipo de cambio aplicado, la referencia de mercado utilizada y la ventana temporal de fijación: un pago confirmado veinte minutos después puede liquidarse a un precio distinto al mostrado. Las stablecoins con paridad declarada simplifican el proceso, aunque exigen verificar emisor, red de emisión y mecanismos de redención. Para tesorería resulta útil fijar un umbral de retención: por debajo, se convierte todo de inmediato; por encima, se planifica la venta. También hay que prever la liquidez en la red elegida, porque operar en cadenas con comisiones altas encarece los movimientos pequeños y desaconseja tickets bajos. Cada conversión debería quedar registrada con fecha, tipo aplicado y referencia: auditoría lo pedirá.
KYC y AML sin fricción
El marco europeo cambió el cálculo: el reglamento MiCA ordena la prestación de servicios de criptoactivos y las obligaciones de prevención del blanqueo alcanzan también a quien acepta estos medios como pago. En la práctica, el comercio hereda del proveedor parte del trabajo, pero no toda la responsabilidad. Un diseño razonable aplica verificación escalonada: identidad básica para comprar, comprobaciones adicionales al superar umbrales o al detectar patrones atípicos. El análisis de direcciones en cadena permite descartar fondos vinculados a sanciones antes de liberar el pedido, y el registro de la contraparte facilita responder a requerimientos de información. La fricción es el riesgo real: cada formulario extra reduce conversiones, así que conviene solicitar datos cuando el usuario ya decidió pagar y no antes. Documentar el proceso, conservar evidencias y definir quién aprueba excepciones son tareas internas que ningún proveedor ejecuta por ti. Sin ese circuito, el cumplimiento se vuelve un cuello de botella manual en cuanto crece el volumen.
Aspectos clave de la integración de pagos
Modelo de confirmación en redes distribuidas
Gestión de la custodia propia o delegada
Conversión automática de liquidez a moneda local
Cumplimiento normativo mediante KYC y AML
Costes ocultos más allá de la tarifa
Automatización mediante API REST y webhooks
Costes que no aparecen en la tarifa
La comisión publicada es solo una parte del gasto. En un cobro con tarjeta conviven tasas de adquirencia, esquema y procesamiento; en criptoactivos aparecen el fee del proveedor, el spread de conversión y el coste de red, que asume el cliente o el comercio según cómo se configure el checkout. A ello se suman conceptos menos visibles: devoluciones, disputas, consultas manuales y horas de ingeniería dedicadas a mantener adaptadores. Un ejercicio útil consiste en calcular el coste total por transacción liquidada, no por intento, e incluir los pagos fallidos que igualmente generan trabajo. También conviene modelar el impacto del ticket medio, porque con importes pequeños un coste fijo de red puede superar el margen disponible. Y revisar la moneda de liquidación: cobrar en una divisa y liquidar en otra añade una conversión que algunos procesadores cobran de forma implícita. Comparar propuestas sobre la misma base de cálculo evita decisiones tomadas a partir de titulares comerciales.
Reconciliación: donde fallan los despliegues
El despliegue se rompe aquí, no en el checkout. Cada pago genera un evento, un identificador y un asiento; si esos tres elementos no coinciden, la contabilidad arrastra diferencias que se acumulan mes a mes. La solución pasa por tratar el webhook como una notificación y no como una verdad: el estado final se consulta contra la API y se guarda junto al identificador del proveedor. Los callbacks deben validarse con firma, tolerar reintentos y procesarse de forma idempotente. En cadenas distribuidas, el identificador de transacción y el número de confirmaciones son la referencia auditable; en pagos con tarjeta, lo son el identificador de autorización y el de liquidación. Un libro auxiliar propio, con fecha de evento, fecha de abono, comisión, spread y divisa, simplifica el cierre mensual. Automatizar el cuadre diario y alertar sobre partidas abiertas más de cuarenta y ocho horas ahorra discusiones con el banco, con el proveedor y con auditoría.
Cuándo no compensa cobrar en cripto
Hay contextos donde sumar criptoactivos añade complejidad sin retorno claro. Si el público objetivo es local, paga con tarjeta o transferencia y el ticket medio es bajo, el coste de red y de cumplimiento rara vez se recupera. Tampoco tiene sentido en negocios con márgenes muy estrechos o con procesos de disputa intensivos, porque la irreversibilidad de la transacción traslada el conflicto a atención al cliente. Otro caso frecuente: equipos pequeños sin capacidad de guardia ni de conciliación diaria, donde la operación acaba dependiendo de una sola persona. La decisión sensata suele ser por fases: habilitar el cobro en un mercado concreto, medir conversión, coste por transacción y volumen real durante un trimestre, y ampliar solo si los números acompañan. Documentar el criterio de salida también ayuda: qué métricas obligarían a desactivar el método. La integración de pasarelas de pago digitales y criptoactivos es una capacidad, no un fin; su valor depende de que tesorería, soporte y contabilidad estén preparados.